


«Reform AHV 2030»: Selbständige Ärztinnen und Ärzte sowie Bezügerinnen und Bezüger von Krankentaggeldern und überhöhten Dividenden werden von der AHV vermehrt zur Kasse gebeten
- Details
Mit der «Reform AHV 2030», die bis zum 11. September 2026 in der Vernehmlassung war und demnächst vor das Parlament kommt, will der Bundesrat neben der Förderung der Weiterarbeit nach 65 Jahren auch bestehende AHV-Beitragslücken schliessen. Und damit jährlich 600 Millionen Franken AHV-Zusatzeinnahmen erzielen. Zur Kasse gebeten werden dabei namentlich die Selbständigerwerbenden, die Bezügerinnen und Bezüger von Unfalltaggeldern und Krankentaggeldern sowie die Unternehmensaktionäre, die sich gerne von den AHV-Beiträgen befreite überhöhte Dividenden auszahlen. Alles ist nachzulesen im Dokument «Revision des Bundesgesetzes über die Alters- und Hinterlassenenversicherung AHVG (Reform AHV 2030)» - Erläuternder Bericht zur Eröffnung des Vernehmlassungsverfahrens».
Achtung: Die Kosten fürs Altersheim sollen bis 2040 monatlich auf 13'000 bis 14'500 Franken steigen!
- Details
Unter dem Titel «So viel Geld musst Du fürs Alter im Heim tatsächlich auf der Seite haben» schreibt der «Blick»: «Viele Rentnerinnen und Rentner in der Schweiz dürfen sich nach der Pensionierung noch über lange Zeit guter Gesundheit erfreuen. Ab 80 steigt der Pflegebedarf jedoch deutlich an. Die letzten Lebensjahre sind oft die teuersten. Sobald eine Person ins Altersheim muss, übersteigen die monatlichen Kosten häufig die Rente. Wie rasch schwinden die Ersparnisse? Kann man sein Erbe schützen? Und was geschieht mit dem Eigenheim? Blick sagt dir, was Du rund um die Kosten fürs Altersheim wissen musst.» Lesen Sie die Thesen des Artikels.
Vier gesetzliche Neuerungen: Freiwillige Unfallversicherung für Selbstständige. Erwerbsersatzleistungen für Mütter und Väter. Ergänzungsleistungen für die Betreuung zuhause. Transparenzregister für AG und GmbH
- Details
Der Bundesrat hat über die Inkraftsetzung von vier gesetzlichen Neuerungen entschieden: Ab dem 1. Januar 2027 wird die Einkommens-Eintrittsschwelle für die freiwillige Unfallversicherung der Selbstständigen gesenkt. Ab dem 1. Juli 2027 werden die Leistungen der Erwerbsersatzordnung für Mütter und Väter verbessert. Ab dem 1. Januar 2028 haben ältere Personen oder Menschen mit Behinderungen, die zeitweise im Heim oder Spital und zeitweise zu Hause leben, Anspruch auf Ergänzungsleistungen für Hilfe und Betreuung zu Hause. Und schon am 1. Oktober 2026 startet das Transparenzregister für die wirtschaftlich berechtigten Personen der über 500'000 Schweizer Kapitalgesellschaften: Praxisaktiengesellschaften und Praxis-GmbH müssen handeln. Lesen Sie Einzelheiten zu diesen Neuerungen.
Was Sie über den Vorsorgeausgleich der Pensionskassenguthaben bei Scheidung unbedingt wissen müssen
- Details
In der Schweiz beläuft sich die Scheidungsrate auf rund 40 Prozent. In den «Mitteilungen über die berufliche Vorsorge Nr. 168» beschreibt Arianna Lüscher, Juristin beim Bundesamt für Sozialversicherungen BSV, die für Scheidende geltenden Regeln des Vorsorgeausgleichs bei Scheidung. Die während der Ehe von beiden Ehepartnern aufgebauten Ansprüche aus der beruflichen Vorsorge werden bei der Scheidung grundsätzlich hälftig geteilt. Damit soll der «Tieferverdiener» der beiden Ehepartner gerecht behandelt werden. Lesen Sie eine Zusammenfassung der Vorsorgeausgleichsregeln.
Krankentaggeldversicherung soll freiwillig bleiben!
- Details
Aufgrund des Berichts «Handlungsoptionen bei der Krankentaggeldversicherung» vom 19. August 2026 unterstreicht der Bundesrat: «Das heutige Krankentaggeldsystem ist ausreichend. Eine grundlegende Änderung ist daher zum jetzigen Zeitpunkt nicht angezeigt.» Dies gilt zudem auch darum, weil am 1. Januar 2027 das überarbeitete «Freizügigkeitsabkommen unter den Krankentaggeldversicherern» in Kraft tritt. Wichtige Teile dieses neuen Freizügigkeitsabkommens sind eine Vorleistungspflicht der Krankentaggeldversicherer sowie eine Auffanglösung für Unternehmen, die ohne eigenes Verschulden keine Krankentaggeldversicherung finden.
Betrügerische Anrufe im Namen von Behörden gehen um über 75 Prozent zurück, aber die Künstliche Intelligenz stärkt die Cyberkriminellen
- Details
Seit Anfang 2026 müssen Telekomanbieter auf Veranlassung des Bundesamts für Kommunikation Festnetznummern bei Verdacht auf betrügerischen Missbrauch als «unbekannt» kennzeichnen oder in eindeutigen Fällen ganz blockieren. Seit dem 1. Juli 2026 gilt dies auch für Mobilnummern. Das wirkt: Im Juli gingen die Meldungen über betrügerische Anrufe im Namen von Behörden um über 75 Prozent zurück. Trotz dieses Lichtblicks gibt es an der Cyberkriegsfront keine Ruhe: Im ersten Halbjahr 2026 gingen beim Bundesamt für Cybersicherheit BACS 27'128 freiwillige Meldungen und 200 Meldungen im Rahmen der Meldepflicht zu Angriffen auf kritische Infrastrukturen ein. Der neue Halbjahresbericht 2026/1 des BACS zeigt zudem, wie Cyberkriminelle Künstliche Intelligenz KI für personalisierte Angriffe einsetzen.
Umfrage in eigener Sache: Bestehen Sie auf einer Frankierung mit Postmarken bei unseren Postversänden?
- Details
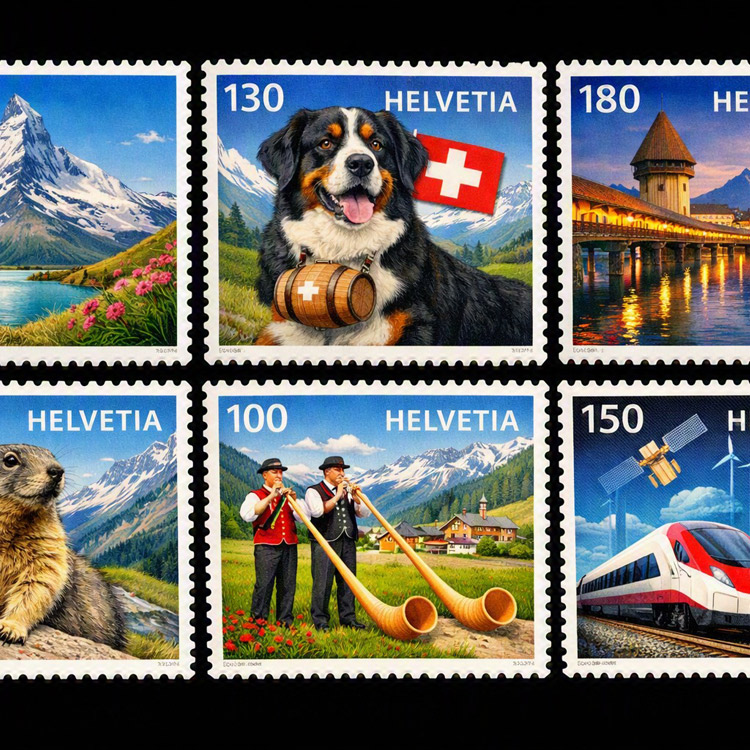
Die Ärzteberatung ABC versendet trotz der fortschreitenden Digitalisierung etliche Dokumente mit der Post an Kundinnen und Kunden und Geschäftspartnerinnen und Geschäftspartner. Alle Postversände werden nach wie vor von Hand mit Marken frankiert. Jetzt möchten wir unsere Postversände mit einer zeitgemässen Frankiermaschine frankieren. Dies aber nicht, bevor wir dazu Ihr Einverständnis haben. Deshalb fragen wir Sie an:
Überkreuz-Todesfallrisikoversicherung 3b: Die elegante gegenseitige Absicherung bei Konkubinatspaaren
- Details

Bei unverheirateten Paaren kann beim Todesfall eines Partners der andere Partner in finanzielle Schwierigkeiten geraten. Das gilt besonders, wenn eine gemeinsame Hypothek für das Wohneigentum des Paares oder hohe gemeinsame Schulden für den Konsum oder Geschäftstätigkeiten vorhanden sind. Da bietet die Überkreuz-Todesfallrisikoversicherung 3b eine elegante gegenseitige Absicherung mit steuerlichen Vorteilen: «Die Kapitalleistung aus einer reinen Todesfallrisikoversicherung unterliegt nie der Erbschaftssteuer und wird getrennt vom übrigen Einkommen zum Vorsorgesondertarif besteuert», schreibt die Medienstelle der AXA Schweiz auf Anfrage.
«Brauche ich als angestellter Arzt eine ergänzende persönliche Berufshaftpflichtversicherung?»
- Details

Frage von Dr. med. U. S. in B.: «Ich bin zu 80 Prozent Angestellter Chefarzt für kardiovaskuläre Rehabilitation sowie zu 20 Prozent Facharzt an einer Universitätsklinik. Beide medizinischen Institutionen haben gesetzlich vorgeschriebene Berufshaftpflichtversicherungen für ihre angestellten Ärztinnen und Ärzte. Gemäss der Auskunft von einigen Versicherern können jedoch je nach Deckungsumfang der institutionellen Berufshaftpflichtversicherungen Deckungslücken bestehen, beispielsweise hinsichtlich persönlicher Haftung, Regressansprüchen oder weiterer berufsspezifischer Risiken wie Erster Hilfe. Deshalb könnte eine ergänzende persönliche Berufshaftpflichtversicherung unter Umständen sinnvoll sein. Stimmt das?»
Personen mit tieferen Einkommen gehen häufiger zum Arzt: Handlungsbedarf bei Franchise und Prävention
- Details

Das Einkommen beeinflusst die Nutzung von Gesundheitsleistungen erheblich: Wer weniger verdient geht häufiger zur Ärztin oder zum Arzt. Und nutzt gleichzeitig die Gesundheitsvorsorgeangebote seltener. Dies zeigt der neue «Helsana-Report: Haushaltseinkommen und Inanspruchnahme von Gesundheitsleistungen». Fazit des von der Universität Basel im Auftrag von Helsana erstellten Reports: Es besteht Handlungsbedarf bei Franchise und Prävention.
Bundesgericht: Bei der Abklärung des Anspruchs auf eine IV-Rente muss jede Anordnung einer medizinischen Begutachtung von der IV-versicherten Person anfechtbar sein
- Details

Ordnet eine IV-Stelle zur Klärung des Anspruchs auf eine Rente der Invalidenversicherung gegen den Willen der versicherten Person deren medizinische Begutachtung zum zweiten Mal an, muss die IV-Stelle dazu eine anfechtbare Verfügung erlassen. Das Bundesgericht weist im Urteil 8C_445/2025 eine Beschwerde der IV-Stelle des Kantons Zürich gegen diese Regelung ab. Das Bundesgericht stärkt damit die Rechte der IV-Versicherten im Hinblick auf die Durchsetzung ihres IV-Rentenanspruchs.
Vollkaskoversicherung für Arztpraxen: Ihr Versicherungsschutz für Inventar und Umsatz
- Details

Ein Einbruch am Wochenende, ein Wasserschaden über Nacht oder ein technischer Defekt: Plötzlich steht der Praxisbetrieb still. Was viele unterschätzen: Nicht nur das Inventar ist betroffen, sondern oft auch der Umsatz. Eine Praxisinventarversicherung in Form einer Vollkaskoversicherung kann in solchen Fällen existenzsichernd sein.
Cyberbedrohungen für Arztpraxen in der Schweiz: Akute Gefahr und Handlungsbedarf
- Details

«Die Schweiz rückt zunehmend in den Fokus von Cyberkriminellen, insbesondere das Gesundheitswesen», titelten wir in den ABC-E-News vom Juli 2026. Und: Cyberangriffe auf Schweizer Arztpraxen haben sich in den letzten zwei Jahren spürbar verändert: Sie sind gezielter, technisch raffinierter und treffen zunehmend auch kleine Einzelpraxen und Gruppenpraxen. Wer glaubt, zu klein und zu unbedeutend für Cyberkriminelle zu sein, irrt gefährlich. Patientendaten sind im Darknet bares Geld wert. Und die IT-Infrastruktur von Arztpraxen ist nach wie vor allzu oft ein offenes Scheunentor.
Am 1. Januar 2027 tritt das überarbeitete «Freizügigkeitsabkommen unter den Krankentaggeldversicherern» in Kraft
- Details

Die krankheitsbedingten Arbeitsausfälle und damit die Bedeutung der Krankentaggeldversicherung nehmen stark zu. Und die Politik diskutiert ein Obligatorium der freiwilligen Krankentaggeldversicherung. Der Schweizerische Versicherungsverband SVV tritt diesen Herausforderungen mit einer Revision des «Freizügigkeitsabkommens unter den Krankentaggeldversicherern» auf den 1. Januar 2027 entgegen. Ein wichtiger Teil dieser Revision ist eine Vorleistungspflicht: Kommt es bei einem Versichererwechsel oder Arbeitgeberwechsel zu Uneinigkeiten zwischen dem bisherigen und dem neuen Versicherer, geht der bisherige Versicherer zunächst in Vorleistung. Zudem wird eine Auffanglösung für Unternehmen geschaffen, die ohne eigenes Verschulden keine Krankentaggeldversicherung finden. Überdies sollen die behandelnden Ärztinnen und Ärzte stärker in die Pflicht genommen werden, den Verlauf einer Arbeitsunfähigkeit besser zu dokumentieren.
Wem die rechtliche Bindung der Ehe zu weit geht und das Konkubinat zu wenig weit, kann sich künftig «PACSEN»
- Details

Die Kommission für Rechtsfragen des Ständerates hat bis zum 17. September 2026 das «Bundesgesetz über die formelle Lebenspartnerschaft (PACS-Gesetz, PACSG)» in die Vernehmlassung geschickt. Mit dem neuen Gesetz soll die formelle Lebenspartnerschaft «Pacte civil de solitarité PACS» als neues Rechtsinstitut für Paarbeziehungen in der Schweiz geschaffen werden. Alle Einzelheiten zu diesem Gesetzesvorhaben finden sich im Dokument «Parlamentarische Initiative ‘Einen PACS für die Schweiz’. Erläuternder Bericht der Kommission für Rechtsfragen des Ständerates».
Die sieben Todsünden beim Kapitalbezug aus der Pensionskasse
- Details

Das schreibt die «Neue Zürcher Zeitung» unter dem Titel «Rente oder Kapital: Das sind die sieben grössten Fehler beim Bezug des Pensionskassenvermögens»: «In den vergangenen Jahren hat der Kapitalbezug kontinuierlich an Bedeutung gewonnen. Laut dem Bundesamt für Statistik beanspruchten von den Personen, die 2024 eine neue Leistung aus einer Pensionskasse in der Schweiz bezogen, 45 Prozent ausschliesslich das Kapital. 36 Prozent von ihnen nahmen das Pensionskassenvermögen allein in Form einer Rente, und 19 Prozent entschieden sich für eine Kombination aus Rente und Kapital. Der Entscheid zwischen Rente und Kapital ist nicht ohne Risiken. Es gilt, Fehler und Irrtümer zu vermeiden». Lesen Sie eine Zusammenfassung der sieben Todsünden beim Kapitalbezug aus der Pensionskasse.
Riesenwirbel um die 1577-Taxpunkte-Höchstgrenze: Petition von Ärztinnen und Ärzten, der Hausärzteverband sagt, es sei gar nicht so schlimm und das Bundesamt für Gesundheit sagt, der Entscheid falle im vierten Quartal 2026
- Details

Der Ärzteverband FMH hat das von der FMH, dem Spitalverband H+ sowie prio.swiss erarbeitete Dokument «Höchstgrenze der ärztlichen Leistungen im TARDOC vom 3. Juli 2026» veröffentlicht. Der heikelste Punkt darin: Die Summe der Taxpunkte der ärztlichen Leistung, die für die Grundversicherung über den TARDOC abgerechnet wird, darf 1577 pro Tag nicht überschreiten, und zwar im Monatsdurchschnitt und pro ausführendem Arzt. Nicht einberechnet sind gewisse Arbeiten, etwa Notfallbehandlungen oder der Dokumentationsaufwand. Die durchschnittliche 1577-Taxpunkte-Höchstgrenze pro Tag hat in der Ärzteschaft einen Riesenwirbel ausgelöst. Hier ein Auszug daraus: Die Petition gegen die Taxpunkte-Höchstgrenze, die Stellungnahmen des Hausärzteverbands und die Stellungnahme des Bundesamts für Gesundheit BAG.
Sie erleiden einen Sturmschaden: Welche Versicherung zahlt?
- Details

Unter dem Titel «Sturmschäden: Welche Versicherung zahlt?» schreibt die AXA Schweiz: «Dach abgedeckt? Ast auf dem Auto? Baum in der Einfahrt? Wenn ein Sturm Schäden verursacht hat, ist rasche Hilfe gefragt. Hier erfahren Sie, welche Versicherung wann zuständig ist. Und was Sie vor und nach einem Unwetter beachten sollten.» Lesen Sie die wichtigsten Erkenntnisse der AXA rund um die Sturmschäden sowie Tipps, wie Sie Ihr Versicherungspaket «sturmschadensicher» machen.
«Die Schweiz rückt zunehmend in den Fokus von Cyberkriminellen, insbesondere das Gesundheitswesen»
- Details

«Cyberangriffe in der Schweiz steigen im Mai 2026 um 7 Prozent», betitelt die «Netzwoche» am 16. Juni 2026 den Artikel über den Bericht “Global Cyber Attacks Ease in May 2026, But Ransomware Surges 48% As Threats Reorganize” des Cybersecurity-Anbieters Check Point. Damit war die Schweiz im «DACH-Raum Deutschland, Österreich, Schweiz» das einzige Land mit einem markanten Zuwachs der Cyberangriffe, liegt aber weiterhin unter dem europäischen Durchschnitt. Aufgrund des Anstiegs warnt Marco Pierro, Country Manager Schweiz bei Check Point: «Die Schweiz rückt zunehmend in den Fokus von Cyberkriminellen, insbesondere das Gesundheitswesen».
Die explodierenden psychischen Erkrankungen bedrängen die Invalidenversicherung IV, die Krankentaggeldversicherungen und die Pensionskassen
- Details
Das steht in der unlängst erschienen «IV-Statistik 2025»: «Die relativen Gewichte der Invaliditätsursachen haben sich über die letzten Jahre stark verändert. Der Anteil der psychischen Krankheiten hat sich zwischen 2000 und 2025 von 35,61 Prozent auf 49,41 Prozent erhöht. Inzwischen wird rund jede zweite IV-Neurente aufgrund einer psychischen Krankheit gesprochen. Auf der anderen Seite hat sich der Anteil der Personen mit einer Rente als Folge von Erkrankungen der Knochen und Bewegungsorgane im gleichen Zeitraum von 25,24 Prozent auf 13,92 Prozent beinahe halbiert.»